Acquisition d’un camping au Québec : Pourquoi la mise de fonds est la clé de votre projet ?
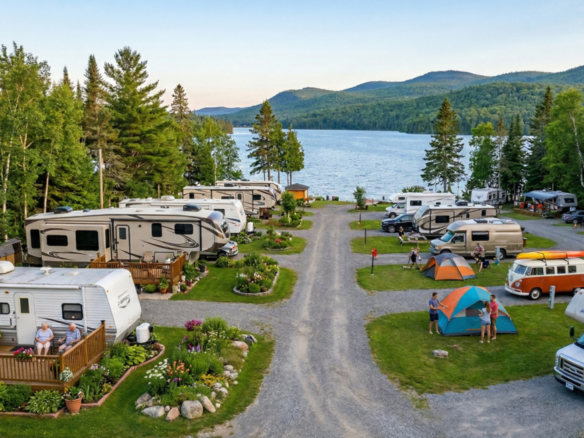
L’acquisition d’un camping représente un projet d’envergure, un univers à part entière assorti de ses propres défis et opportunités. Même pour un entrepreneur chevronné, le secteur du plein air se distingue par des exigences financières, fiscales et opérationnelles très particulières.
Parmi les étapes déterminantes d’une démarche d’achat réfléchie, l’établissement précis du budget et la constitution d’une mise de fonds solide figurent au tout premier rang. Chez CAMPINGAVENDRE.CA, en tant que courtiers immobiliers exclusivement dédiés à la vente et l’acquisition de campings au Québec, nous privilégions une approche pédagogique et transparente : comprendre la réalité du financement commercial est indispensable pour concrétiser votre rêve en toute sécurité.
Entrevue avec des experts en financement commercial
Pour vous offrir un éclairage bancaire réaliste sur le secteur du camping au Québec, nous avons sondé deux spécialistes du financement commercial.
Note : Afin de préserver la confidentialité des institutions consultées, leurs témoignages ont été recueillis sous le couvert de l’anonymat.
1. La réalité du marché : Camping vs immobilier locatif
Pourquoi la mise de fonds exigée pour un camping est-elle nettement plus élevée que pour de l’immobilier résidentiel ou du multi logement ?
> Spécialistes du financement commercial #1 : Le risque est plus grand car il y a moins de garanties tangibles.
> Spécialistes du financement commercial #2 : Les prêteurs considèrent un camping comme une entreprise d’exploitation avec immobilier, et non seulement comme un immeuble.
Voici la liste des critères pris en compte pour votre qualification à un prêt hypothécaire commercial :
Quel est le pourcentage de mise de fonds requis au Québec pour acheter un camping ? Y a-t-il des exceptions ?
> SFC #1 : Généralement, on applique des ratios de Prêt Valeur (PV) de 50 % (soit une mise de fonds de 50 %). Cependant, il y a déjà eu des exceptions jusqu’à 65 % de ratio PV (35 % de mise de fonds).
> SFC #2 : Le pourcentage de financement est évalué au cas par cas. La mise de fonds typique est de 40-50 % voir plus dans certains cas. Plusieurs facteurs influencent ce montant. Vois quelques exemples. : Le pourcentage de la superficie qui est exploité, les investissements effectués au fils du temps, la capacité d’injection des actionnaires, l’accès à d’autres sources de revenus (actionnaires), l’expérience des gestionnaires, la qualité de l’information financière obtenue, la solidité du plan d’affaires des acquéreurs, etc. Oui, c’est au cas par cas. Le cas le plus classique est un Camping desservi par les services municipaux (égoût aqueduc) peut se financer davantage et s’amortir sur plus longtemps car ne nécessite pas de remplacement d’installations
Note de nos experts : Bien que la norme commerciale théorique soit de 50 % de mise de fonds, la réalité du marché est plus encourageante : avec une bonne préparation, nos acheteurs obtiennent régulièrement un ratio autour de 40 %.
Sur quelle valeur appliquez vous ce pourcentage : le prix d’achat convenu ou la valeur marchande de l’évaluation professionnelle de l’actif ?
> SFC #1 : On applique le pourcentage sur le plus bas des deux.
> SFC #2 : Le ratio de mise de fonds est établi sur le moindre du prix d’acquisition et de la valeur marchande déterminée par l’évaluation professionnelle. Au-delà de l’évaluation, l’institution financière fera sa propre appréciation de la qualité de l’actif et de la pérennité de l’entreprise en analysant les états financiers, les besoins d’investissement, l’âge des infrastructures, les enjeux environnementaux et réglementaires ainsi que les risques pouvant affecter la valeur de réalisation ou la performance future de l’entreprise. Cette analyse peut justifier une approche plus ou moins conservatrice selon le niveau de risque. Nous accordons également une grande importance à la capacité de remboursement, notamment la stabilité des flux de trésorerie et la capacité de l’entreprise à assurer le service de la dette.
2. Ce qui compose la mise de fonds
Quelles sont les sources de capitaux acceptées par la banque pour constituer cette mise de fonds (épargne, équité libérée sur d’autres propriétés, partenaires, collatéral) ?
> SFC #1 : Les liquidités sont principalement exigées. Parfois, une exception peut être faite pour pallier un bon dossier en utilisant l’équité.
> SFC #2 : Un mixte est souvent possible. Au final, l’institution financière cherche à accorder un montant de dette soutenable dans le temps par les opérations du camping.
Est-ce qu’un solde de prix de vente accordé par le vendeur peut remplacer une partie de la mise de fonds ? Si oui, jusqu’à quel pourcentage et sous quelles conditions ?
> SFC #1 : Oui, mais la banque va souvent demander que le solde de prix de vente soit enregistré en 2ᵉ rang.
> SFC #2 : Au cas par cas. La capacité de l’entreprise de rembourser sont service de la dette est l’un des éléments principaux qui dictera le pourcentage de SPV envisageables et les conditions qui s’y rattacherons.
Quelles peuvent être les raisons de la prorogation sur le solde de prix de vente ?
> SFC #1 : Pour faciliter la structure du financement et de la mise de fonds, ainsi que pour éviter un refinancement à court terme.
3. Le rôle stratégique de la mise de fonds
Quel est le rôle stratégique de la mise de fonds selon le prêteur ?
> SFC #1 : Elle sert au partage du risque et à la protection du prêteur.
Quel est l’impact direct d’une mise de fonds plus élevée (ex. 50 % au lieu de 40 %) sur le risque perçu, les taux d’intérêt accordés ou les conditions du prêt ?
> SFC #1 : Les conditions seront généralement les mêmes, vu le secteur d’activités.
> SFC #2 : Une mise de fonds importante est un atténuant du risque pour le créancier. C’est l’un de plusieurs éléments analysés par l’institution financière. L’influence sur le taux d’intérêts et les conditions est variable (sommes de plusieurs facteurs).
Quelles garanties peuvent être exigées par le prêteur ?
> SFC #1 : Hypothèque immobilière sur le terrain et les bâtisses (s’il y en a), hypothèque mobilière sur le reste des actifs, cautions personnelles des emprunteurs et des entités affiliées
> SFC #2 : Les plus communes. : Hypothèque immobilières, hypothèque mobilière sur l’universalité des biens de l’entreprises (corporel et incorporel), cautionnement
Voici la liste des critères pris en compte par l’institution bancaire pour l’octroie d’un prêt hypothécaire commercial :
Critère | Commentaire |
| Stabilité des revenus | Les revenus d’un camping sont davantage influencés par l’achalandage et les conditions externes, alors que les loyers procurent généralement des revenus récurrents et très prévisibles. |
| Sensibilité économique | Les dépenses de loisirs sont souvent réduites en période de ralentissement économique, contrairement aux besoins en logement qui demeurent essentiels. |
| Liquidité de la garantie | Le bassin d’acheteurs potentiels pour un camping est plus restreint, ce qui peut allonger les délais de vente en cas de réalisation. |
| Nombre d’acheteurs potentiels | Les immeubles locatifs attirent un plus grand nombre d’investisseurs et d’institutions financières. |
| Sensibilité aux fluctuations des taux d’intérêt | Les campings disposent généralement d’une moins grande capacité à transférer rapidement les hausses de coûts aux clients comparativement au marché locatif. |
| Garantie / assureur hypothécaire | L’accès à l’assurance hypothécaire pour l’immobilier résidentiel réduit le risque du prêteur et facilite généralement un financement avec effet de levier plus élevé. |
| Dépendance à la qualité de la gestion | La performance d’un camping dépend plus fortement de son exploitation, de ses services et de sa capacité à attirer la clientèle. |
| Saisonnalité des revenus | Les revenus sont concentrés sur quelques mois de l’année, ce qui accroît le risque de liquidité et de trésorerie. |
| Besoins continus en réinvestissement | Les installations récréatives, infrastructures et équipements nécessitent souvent des investissements plus réguliers que pour les plex pour demeurer compétitifs. |
| Valeur de réalisation en cas | Une part de la valeur d’un camping repose sur son exploitation, alors que la valeur d’un immeuble locatif repose davantage sur l’actif immobilier lui-même. |
| Risque environnemental | Les campings présentent plus fréquemment des enjeux liés aux installations sanitaires, aux puits, à la proximité des cours d’eau ou à l’historique d’utilisation du terrain. Ces risques peuvent entraîner des investissements imprévus, limiter le financement ou affecter la valeur marchande de l’actif. |
Que doit couvrir votre capital lors de l’acquisition ?
Considérer que la mise de fonds ne couvre que le prix d’achat d’un bien est une erreur fréquente. Pour garantir la santé financière de votre projet dès le jour de la prise de possession, votre capital disponible doit être ventilé stratégiquement :
L’apport personnel pour la transaction : La somme injectée directement pour combler l’écart entre le prêt commercial accordé et le prix d’achat convenu.
Le fonds de roulement opérationnel : L’exploitation d’un camping fonctionne selon un cycle annuel spécifique. Il est essentiel de conserver une réserve de liquidités suffisantes pour financer l’ouverture du site, l’embauche du personnel saisonnier et la maintenance avant que la rentrée des réservations ne batte son plein.
Les frais d’expertise et de vérification : Un dossier d’acquisition rigoureux exige l’intervention de professionnels compétents. Votre budget doit prévoir les honoraires associés aux notaires et/ou aux avocats spécialisés en droit immobilier, aux comptables agréés, aux évaluateurs agréés, ainsi qu’aux études environnementales et à vos frais de déménagement (si vous allez vous installer au camping).
Pourquoi cette information est importante pour nous ?
En nous communiquant votre liquidité disponible, vous permettez à l’équipe de CAMPINGAVENDRE.CA de faire le travail de sélection pour vous.
Voici ce que ça change concrètement :
1. On calcule votre vraie capacité d’achat (sans fausses promesses)
En connaissant vos fonds propres, nous appliquons directement les ratios exigés par les banques.
Le bénéfice : On détermine votre fourchette de prix réaliste. Vous évitez de viser trop haut… ou de sous-estimer ce que vous pouvez réellement vous offrir !
2. Une sélection sur-mesure de campings
Plutôt que de vous laisser chercher à l’aveugle parmi des dizaines d’annonces, nous filtrons l’inventaire pour sélectionner uniquement les opportunités adaptées à votre profil financier.
3. Zéro perte de temps, zéro fausse joie
Le scénario le plus frustrant pour un acheteur ? Tomber amoureux d’un camping, faire des démarches pendant deux mois, pour finalement essuyer un refus bancaire par manque d’équité. Nous transmettre cette information dès le départ nous permet de vous épargner cette déception.
4. Un accompagnement confidentiel et stratégique
Cette information reste 100 % confidentielle. Elle ne sert aucunement à négocier en votre défaveur, mais plutôt à cibler les opportunités adaptées à votre profil et à bâtir une demande de financement solide face aux prêteurs. Le respect de vos renseignements est strictement encadré par notre déontologie de courtier et par nos engagements de confidentialité (NDA).
En résumé : Plus vous êtes transparent sur votre mise de fonds avec nous, plus vite nous pouvons sélectionner le camping qui correspond parfaitement à vos moyens et à vos ambitions.
Bâtissons votre projet sur des fondations solides
Une planification financière rigoureuse et une évaluation réaliste de votre capacité d’endettement sont les gages d’une acquisition réussie, pérenne et sereine. En préparant méthodiquement votre structure financière dès aujourd’hui, vous transformez une démarche complexe en une expérience fluide et sécurisée.
Vous souhaitez faire analyser vos critères de recherche ou échanger sur les opportunités du marché en toute confidentialité ? Contactez notre équipe dès maintenant :
L’alliance parfaite entre la rigueur professionnelle et l’expérience terrain. Passionnée de plein air et de...
Avec un parcours riche et diversifié dans le domaine du tourisme et de l’immobilier, Patsy...
Nos articles de blog récents :